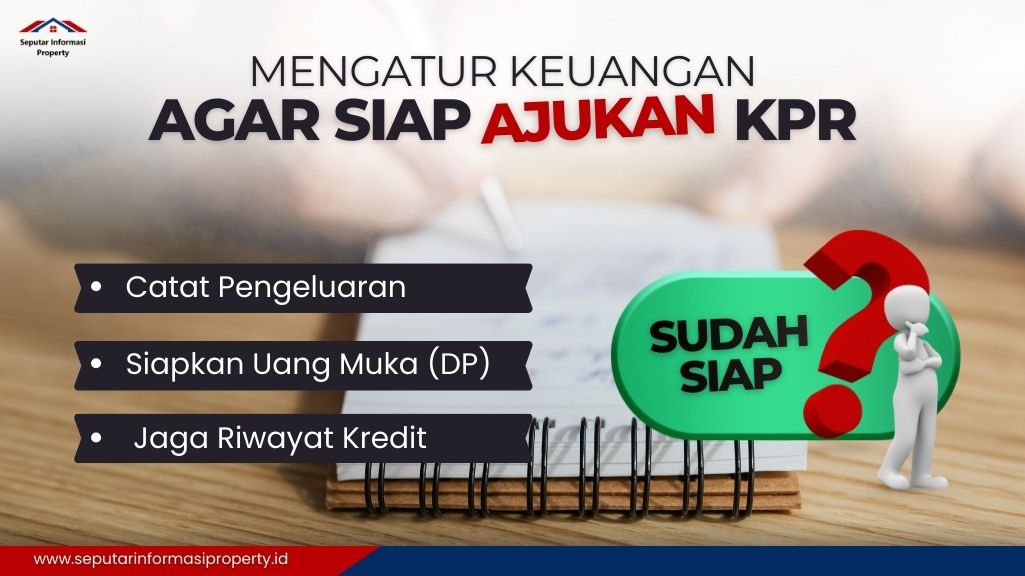
Cara Mengatur Keuangan Agar Siap Ajukan KPR
telah dibaca : 251 kali
Memiliki rumah sendiri bukan lagi sekadar mimpi jika Anda memiliki strategi finansial yang matang. Mengajukan Kredit Pemilikan Rumah (KPR) memerlukan persiapan jangka panjang agar disetujui oleh bank tanpa membebani arus kas harian Anda.
Berikut adalah langkah-langkah strategis mengatur keuangan agar Anda siap mengajukan KPR:
1. Catat dan Evaluasi Pengeluaran
Langkah pertama yang paling krusial adalah memahami ke mana perginya uang Anda. Bank akan melihat kemampuan bayar Anda berdasarkan rasio utang terhadap pendapatan (Debt-to-Income Ratio).
-
Identifikasi Pengeluaran Tetap vs. Variabel: Bedakan kebutuhan pokok dengan gaya hidup.
-
Audit Kebocoran Halus: Langganan aplikasi yang jarang dipakai atau biaya kopi harian yang berlebih seringkali menjadi penghambat menabung.
-
Gunakan Rumus Budgeting: Cobalah alokasi 50/30/20 (50% kebutuhan, 30% keinginan, dan 20% tabungan/investasi untuk rumah).
2. Siapkan Uang Muka (DP) Secara Konsisten
Meskipun saat ini banyak program pemerintah seperti PPN DTP 100% di tahun 2026 atau promo DP 0%, menyiapkan uang muka tetaplah bijak. Semakin besar DP yang Anda bayarkan, semakin kecil cicilan bulanan dan total bunga yang harus Anda tanggung.
-
Tabungan Khusus: Buat rekening terpisah agar dana DP tidak terpakai.
-
Investasi Instrumen Rendah Risiko: Tempatkan dana DP di reksadana pasar uang atau deposito agar nilainya terlindungi dari inflasi properti.
-
Targetkan Dana Cadangan: Selain DP, siapkan juga dana untuk biaya akad, notaris, dan asuransi yang biasanya memakan biaya 5-10% dari harga rumah.
3. Jaga Riwayat Kredit (BI Checking/SLIK)
Ini adalah penentu utama apakah pengajuan KPR Anda akan diterima atau ditolak. Bank akan mengecek riwayat pembayaran kredit Anda di masa lalu melalui sistem SLIK OJK.
-
Bayar Tagihan Tepat Waktu: Pastikan kartu kredit, paylater, atau cicilan kendaraan selalu dibayar sebelum jatuh tempo.
-
Hindari Utang Baru: Jangan mengambil cicilan baru (seperti kredit mobil atau barang elektronik) setidaknya 6-12 bulan sebelum mengajukan KPR.
-
Lunasi Utang Kecil: Bersihkan semua tunggakan sekecil apa pun agar skor kredit Anda berada di level "Lancar".
Kesimpulan
Mempersiapkan KPR adalah tentang disiplin dan kesabaran. Dengan mencatat pengeluaran secara detail, fokus pada dana DP, dan menjaga nama baik di sistem perbankan, jalan Anda menuju rumah impian akan terbuka lebar.
Ingin tahu simulasi cicilan KPR berdasarkan gaji Anda saat ini agar lebih terbayang target tabungannya?
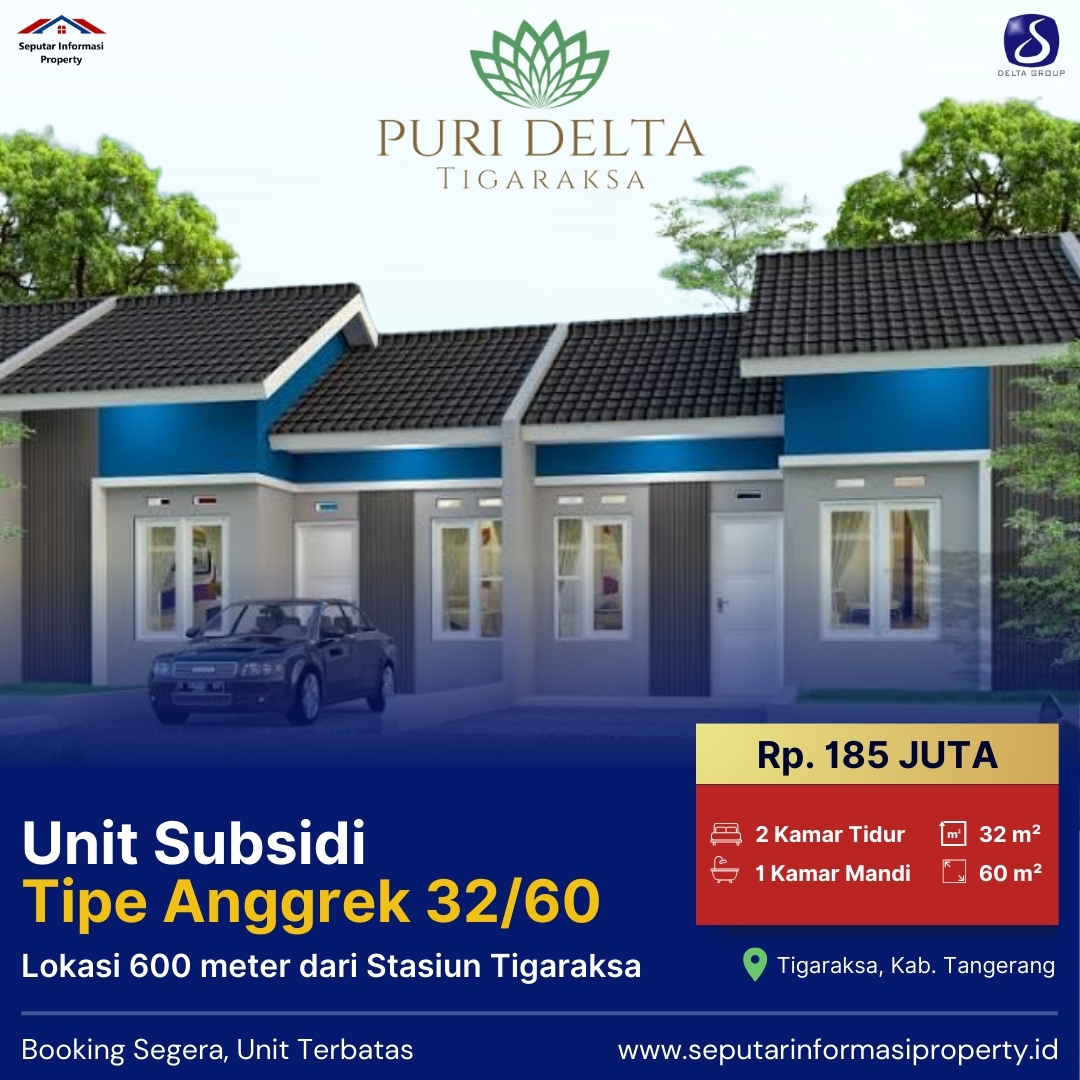
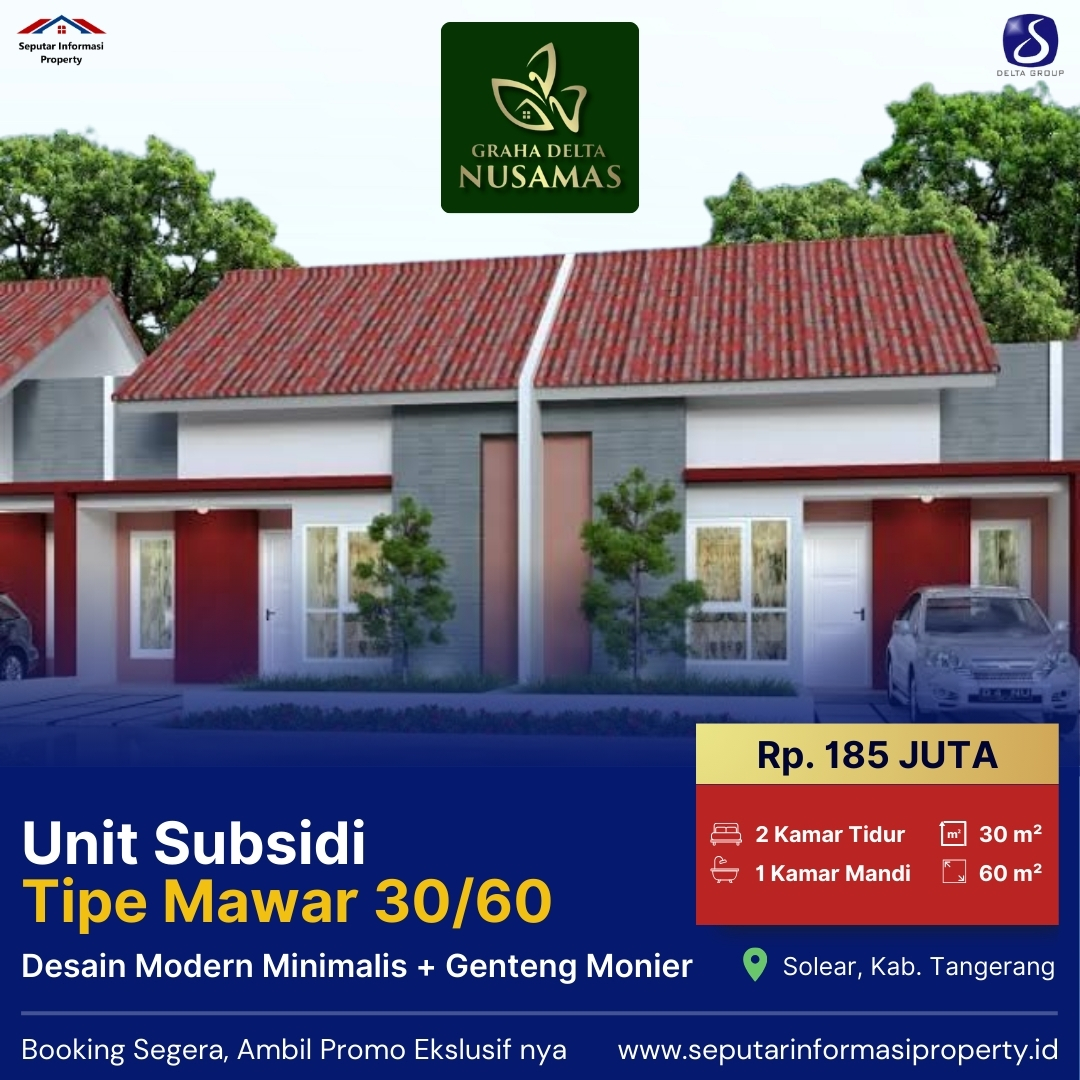
Booking Segera Unit nya
Rumah Subsidi Terbaik Dikelasnya
Artikel Lainnya
-
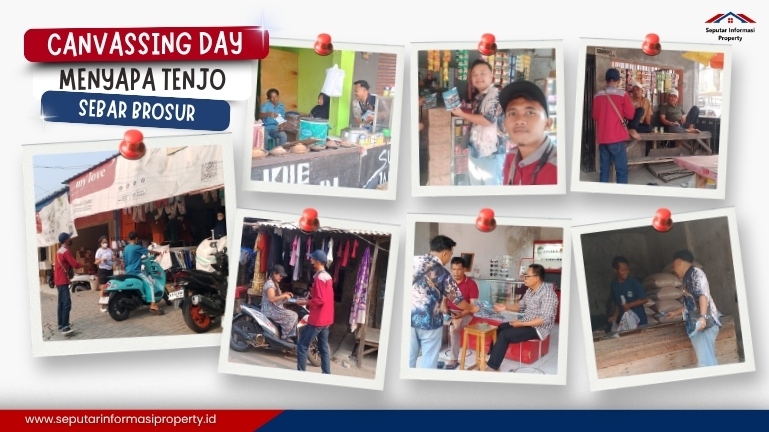
Canvassing Day! Menyapa Sekitar Stasiun Tenjo, Menebar Brosur Perumahan Impian
21-07-2026 21:28:58 -
Kemeriahan Grand Launching Cluster De Kayana: Hunian Modern Tipe Alamanda Hadir di Tigaraksa!
11-05-2026 10:53:34 -
Prestasi Gemilang: Marketing SIP Raih Penghargaan
14-04-2026 17:51:32 -
Mempererat Silaturahmi, Tim Marketing SIP Hadiri Halalbihalal Delta Group 2026
14-04-2026 17:45:53 -
Delta Group Raih Penghargaan "Best Group Subsidized Housing Developer 2025" dari Bank BTN
16-03-2026 19:38:01 -
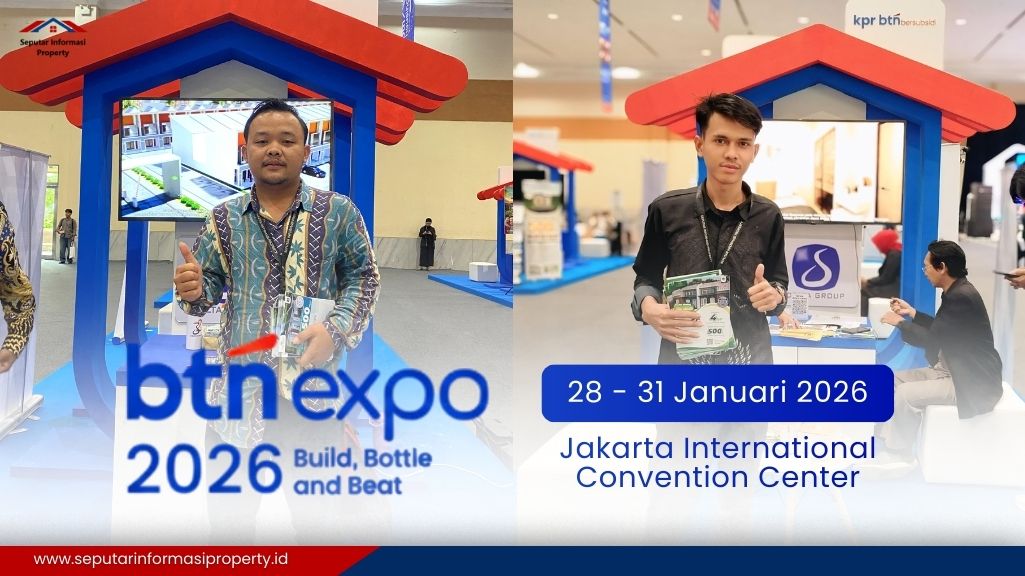
BTN Expo 2026: Kunjungi Booth Delta Group, Temui Marketing SIP
28-01-2026 14:35:46 -
Beberapa Hal yang Wajib Cek di Rumah Saat Musim Hujan
24-01-2026 13:30:55 -
Cuaca Boleh Tidak Menentu, Hujan Deras Tetap Bikin Tenang di Rumah Baru
22-01-2026 08:26:21 -
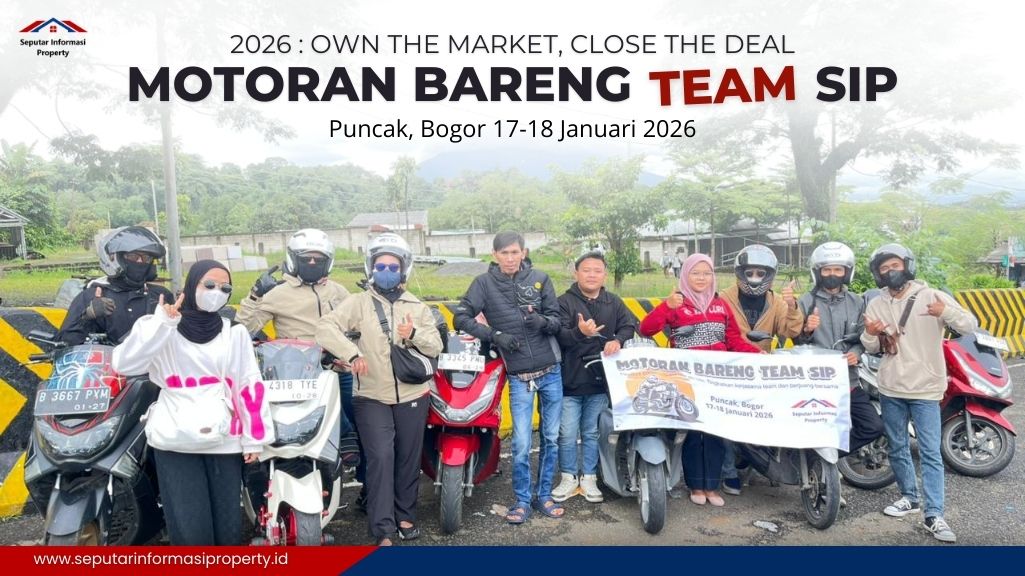
Motoran Bareng Tim SIP ke Puncak, Bogor: Pererat Solidaritas di Jalur Berliku
18-01-2026 20:17:25 -
Customer Journey: Step by Step Ajukan KPR
17-01-2026 16:11:00 -
5 Keuntungan Beli Rumah Dekat Stasiun
12-01-2026 10:50:51 -
6 Tahun SIP: Tingkatkan Kerja Sama Tim dan Berjuang Bersama
10-01-2026 08:44:22 -
Pak Purbaya: Beli Rumah Tahun 2026 PPN Ditanggung Pemerintah 100 Persen
04-01-2026 15:33:52 -
Ngobrol Santai Bareng Mitra SIP di Joglo Jambe, Tangerang
03-08-2025 10:25:29 -
Meriahkan HUT RI ke 80 dengan Lomba Memasak Nasi Goreng di Puri Delta Tigaraksa!
02-08-2025 09:36:30 -

Kuota FLPP Mau Ditambah Jadi 350 Ribu Unit oleh Menteri Perumahan dan Kawasan Permukiman
09-05-2025 22:03:18 -
Punya Gaji 12 Juta per bulan sekarang bisa KPR Subsidi di Jabodetabek
04-05-2025 19:44:17 -
SIP Live Stream TikTok Pemasaran Rumah Subsidi di Car Free Day Pemda Tigaraksa
04-05-2025 19:36:07 -
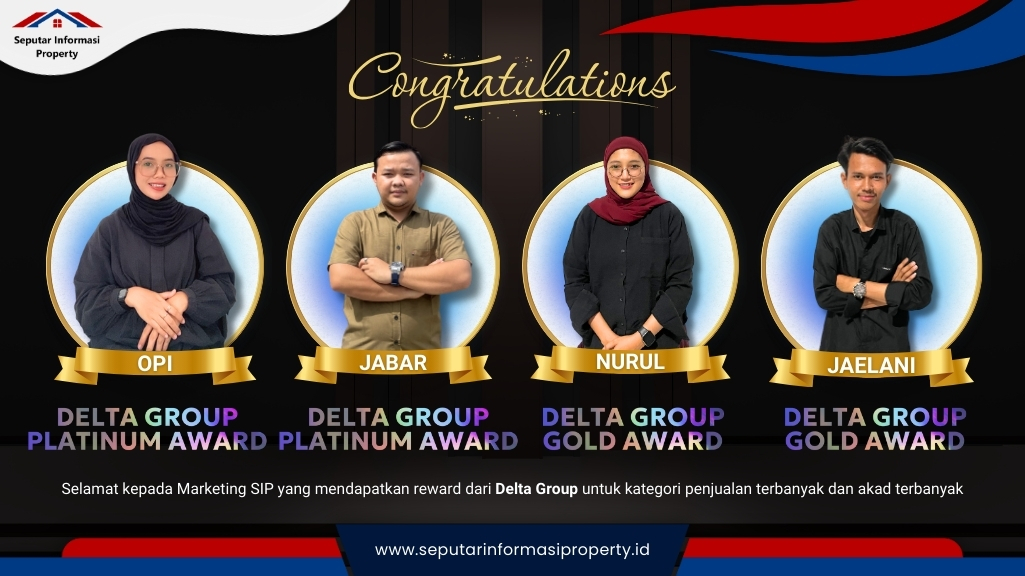
Marketing SIP Borong Reward dari Delta Group atas Pencapaian Luar Biasa
18-04-2025 21:14:10 -
Halalbihalal Delta Group: Silaturahmi bersama sekaligus apresiasi bagi tim Marketing SIP
15-04-2025 12:03:21 -
SIP Bagikan Bingkisan Takjil dari Delta Group kepada Penghuni Puri Delta Tigaraksa
25-03-2025 12:16:02 -
Kebersamaan dalam Kebajikan: Buka Puasa Bersama SIP di Resto Kampung Kecil Palmerah
15-03-2025 19:26:57 -
Investasi Properti vs. Saham: Mana yang Lebih Menguntungkan dalam Jangka Panjang?
04-01-2025 07:31:41 -
Tren Properti 2025: Apa yang Akan Mempengaruhi Pasar Real Estat Tahun Depan?
02-12-2024 09:26:17 -
Tips Memilih Rumah Pertama: Panduan Lengkap untuk Pembeli Pemula
22-08-2024 10:36:17 -
Pengajuan KPR Anda Kami Kawal Sampai Akad
22-07-2024 18:36:17 -
Buka Puasa Bersama Tim Marketing SIP
18-04-2024 14:25:51 -
Agency SIP 4 Tahun Bersama Wujudkan Mimpi
14-01-2024 18:26:20